Un mio piccolo contributo per un grande risultato!
Autore:
Categorie:
Fondi Pensione
Pubblicato il 28 settembre 2026
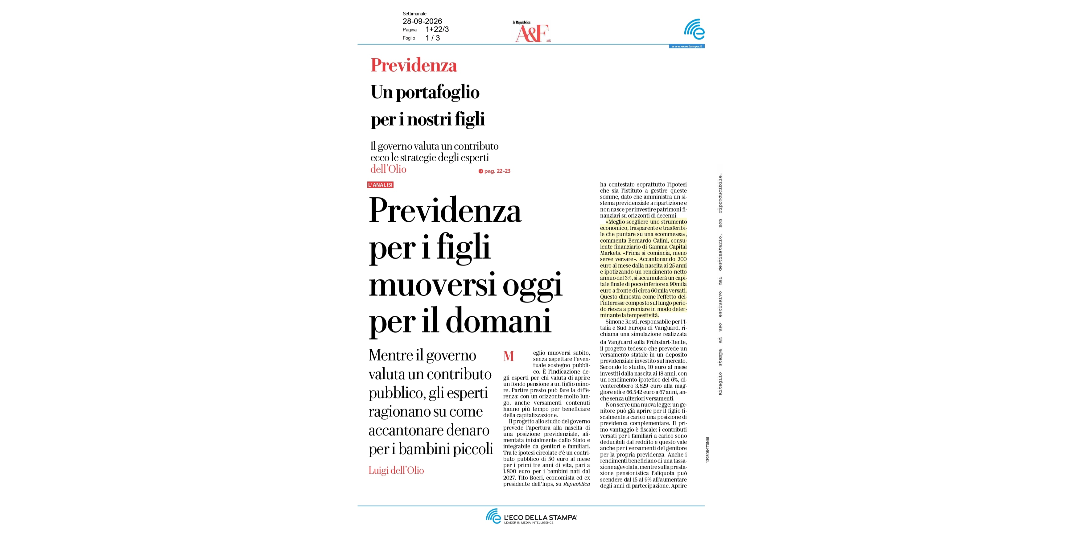
Un fondo pensione per i figli: il tempo vale più della riforma!
Con il sistema contributivo, chi oggi ha vent'anni avrà un assegno pubblico legato a carriere discontinue e stipendi d'ingresso bassi. Aspettare la prossima riforma per capire cosa fare è una scelta costosa, perché quello che si perde è il tempo, non il rendimento.
Basta un semplice esempio con numeri prudenti per capire cosa intendo. Un genitore versa 200 euro al mese (2.400 l'anno) per un figlio dalla nascita fino ai 25 anni, in una linea bilanciata con rendimento netto del 3% annuo. Il capitale a 25 anni è di circa 89.000 euro, a fronte di 60.000 versati. Poi si smette di versare e il montante cresce fino ai 67 anni: circa 305.000 euro, in termini nominali.
Se lo stesso figlio iniziasse a versare 200 euro al mese solo a 25 anni e continuasse fino a 67, il capitale sarebbe di ca. 197.000 euro, con 100.800 versati.
Chi comincia prima versa 40.000 euro in meno e arriva ad un risultato superiore di oltre 100.000 euro.
E’ la sintesi più efficace: prima si comincia, meno serve versare!
Il vantaggio fiscale
Se si versano contributi per familiari a carico, si possono dedurre entro il limite complessivo di 5.300 euro. Con un'aliquota marginale del 35%, 2.400 euro versati fanno risparmiare 840 euro di Irpef l'anno che potrebbero essere investiti più efficacemente. La tassazione finale della rendita o del capitale, scende dal 15% al 9% con l'anzianità di iscrizione e chi si iscrive da bambino la raggiunge senza problemi.
Come scegliere lo strumento e come seguirlo
Contano la solidità della compagnia, i costi (ISC) e la linea di investimento (azionaria finché mancano decenni, poi lifecycle)
Una revisione l'anno, non di più, aumentando il versamento se e quando cresce il reddito.
Giocare d'anticipo sul governo e occhio ai limiti
Nessuno sa cosa cambierà. Meglio uno strumento economico, trasparente e trasferibile che una scommessa sulla norma. Da prestare attenzione al fatto che i soldi sono vincolati fino alla pensione, con anticipazioni solo in casi precisi e previsti dalla legge.
Se hai bisogno di maggiore flessibilità, è meglio affiancare un PAC su fondi/etf
Diffondi questo contenuto
